

Wezwanie z urzędu skarbowego. „Proszę się stawić, mamy kilka pytań.”
Żaden nasz klient nie lubi takich pism. Ja też nie… ale jadę. 😉
W 2024 roku takie wezwanie dostałam ja. Chodziło o byłego klienta. Prowadził jednoosobową firmę i pewnego dnia po prostu zniknął. Zostawił niezapłacony VAT, a pracownicy dzwonili do nas, bo nie dostali wypłat.
Urząd znalazł nas bez trudu. W jego dokumentach było nasze pełnomocnictwo i wysyłane przez nas pliki JPK. Wezwanie na przesłuchanie w charakterze świadka przyszło z działu karnego skarbowego. Pojechałam. Na biurku leżała gruba teczka z aktami, a na jej wierzchu… wydrukowane z naszej strony internetowej zdjęcie moje i Klaudii.
Co z tego wynika dla Ciebie? Urząd przychodzi na kontrolę PRZYGOTOWANY. Wie, kto prowadzi Twoją księgowość, ma Twoje JPK, czasem dane z Allegro albo z banku.
Ty też możesz być przygotowany. Ten artykuł pokazuje, jak.
- „Kontrola skarbowa” to w praktyce jedna z trzech rzeczy: czynności sprawdzające, kontrola podatkowa albo kontrola celno-skarbowa. Każda ma inne zasady.
- Kontrola podatkowa zaczyna się najwcześniej 7 dni po zawiadomieniu. To jest czas na przegląd dokumentów i korektę deklaracji, bo w trakcie kontroli korekta nic nie da.
- Urząd może sprawdzić podatek, dopóki się nie przedawni: co do zasady 5 lat od końca roku, w którym minął termin płatności.
- Z praktyki: urząd zawsze wie, kto prowadzi Twoją księgowość. Dlatego przed kontrolą najpierw dzwonisz do nas, a dopiero potem otwierasz drzwi.
- Czynności sprawdzające, kontrola podatkowa i kontrola celno-skarbowa. Czym się różnią?
- Skąd urząd wie, kogo skontrolować?
- Co oznacza zawiadomienie o zamiarze wszczęcia kontroli?
- Kontrola skarbowa. Ile lat wstecz urząd może sprawdzić firmę?
- Ile trwa kontrola podatkowa w firmie?
- Jak wygląda kontrola skarbowa w firmie?
- Książka kontroli przedsiębiorcy. Czy musisz ją mieć?
- Jakie dokumenty przygotować do kontroli skarbowej?
- Czy można złożyć korektę w trakcie kontroli?
- Protokół kontroli. Co dalej?
- Jak pomagamy przy kontroli
- Najczęstsze pytania
Czynności sprawdzające, kontrola podatkowa i kontrola celno-skarbowa. Czym się różnią?
„Kontrola skarbowa” to słowo z potocznej mowy. W przepisach są trzy różne działania urzędu i od tego, które Cię dotyczy, zależą Twoje prawa.
| Czynności sprawdzające | Kontrola podatkowa | Kontrola celno-skarbowa | |
|---|---|---|---|
| Kto prowadzi | urząd skarbowy | urząd skarbowy | urząd celno-skarbowy |
| Co sprawdza | czy deklaracja jest poprawna i kompletna | czy rzetelnie rozliczasz podatki | rozliczenia podatkowe i celne, zwykle większe kwoty i ryzyka |
| Czy jest zawiadomienie | nie, przychodzi wezwanie lub telefon | TAK, co do zasady | NIE |
| Gdzie | pismo albo wizyta w urzędzie | w firmie albo w urzędzie | w firmie albo w urzędzie |
| Limit czasu z Prawa przedsiębiorców | nie dotyczy | TAK | NIE |
Czynności sprawdzające to najłagodniejsza forma. Urząd prosi o wyjaśnienie albo dokument, bo coś mu się nie zgadza w deklaracji lub w JPK. Od 1 października 2026 urząd może też sam poprawić w deklaracji oczywiste błędy rachunkowe do 10 000 zł (wcześniej do 5 000 zł).
Przykład z listopada 2026. Spółka, której prowadzimy księgowość, wystąpiła o zwrot VAT. Niedługo potem do naszego biura przyszedł mail z Działu Czynności Analitycznych i Sprawdzających. Urząd prosi o informację, skąd spółka miała pieniądze na zakupy, za które chce zwrotu VAT. Odpowiedź ma przyjść w formie oświadczenia podpisanego przez osobę, która reprezentuje spółkę.
Bez kontroli i bez wizyty w firmie. Jedno pytanie, jedno oświadczenie… i sprawa zamknięta. Pod warunkiem, że w firmie wszystko jest poukładane: jasna sytuacja, legalnie zdobyte pieniądze i dokumenty na swoim miejscu. Wtedy nie ma ŻADNEGO problemu.
A jak to wygląda, gdy współpracujesz z nami? Mail z urzędu przychodzi do nas. Na podstawie ksiąg i wyciągów przygotowujemy pismo w Twoim imieniu i wysyłamy Ci je do podpisu. Ty podpisujesz, a my przekazujemy je urzędniczce.
Nie szukasz papierów, nie piszesz pism, nie dzwonisz do urzędu. Podpisujesz, masz spokój i WIESZ NA CZYM STOISZ.
Skąd urząd wie, kogo skontrolować?
Na kontrolę skarbową urząd typuje firmy na podstawie danych, które już ma. Dziś ma ich bardzo dużo.
Skąd je bierze:
- JPK_VAT i KSeF: każda faktura sprzedaży i zakupu jest w systemie. Gdy Twój kontrahent wykaże zakup od Ciebie, a Ty nie wykażesz sprzedaży, system to zauważy.
- Platformy sprzedażowe: Allegro, Vinted i inne platformy przekazują urzędowi informacje o sprzedawcach i ich obrotach.
- Kontrole u kontrahentów (tzw. kontrola krzyżowa): sprawdzają Twojego klienta albo dostawcę, a przy okazji Twoje faktury.
- Zgłoszenia od innych osób: tak, donos też bywa początkiem kontroli.
- Zwrot VAT: przy zwrocie urząd najczęściej zaczyna od czynności sprawdzających (pytania, oświadczenie, dokumenty, jak w przykładzie wyżej). Kontrola przychodzi dopiero wtedy, gdy odpowiedzi go nie przekonają.
Przykład z naszej praktyki. Klient sprzedawał na Allegro elektronikę zamawianą w Chinach. Firmy nie założył, bo uważał, że tylko pośredniczy (dropshipping). Urząd dostał dane z Allegro o zakończonych aukcjach i wszczął kontrolę VAT za prawie trzy lata wstecz.
Urząd uznał to za zwykły HANDEL, bo klient:
- kupował towar na siebie i za swoje pieniądze,
- nie miał umowy pośrednictwa ani faktur na prowizję,
- sam przyjmował zwroty i reklamacje.
Sprzedaż przekroczyła wtedy limit zwolnienia z VAT (w tamtym roku 200 000 zł, dziś 240 000 zł). VAT trzeba było zapłacić od nadwyżki. Klient przyszedł do nas z protokołem kontroli, a my przygotowałyśmy całą dokumentację, deklaracje VAT i JPK za te lata.
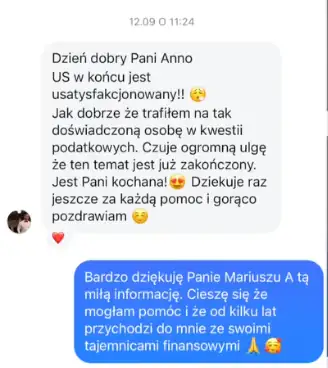
Tym klientem był pan Mariusz. Zaczęło się od prostowania spraw w jego jednoosobowej firmie po kontroli, a potem prowadziłyśmy księgowość jego dwóch spółek. Tak wygląda zaufanie, którego nie da się kupić reklamą 😉 Kiedy sprawa z urzędem była zamknięta, napisał do nas na Instagramie:
Co oznacza zawiadomienie o zamiarze wszczęcia kontroli?
Zawiadomienie oznacza, że kontrola podatkowa zacznie się nie wcześniej niż po 7 dniach i nie później niż po 30 dniach od jego doręczenia. Wcześniej urząd może zacząć tylko na Twój wniosek.
Od 2026 roku w zawiadomieniu o kontroli planowej urząd musi podać wstępną listę informacji i dokumentów, które chce zobaczyć. Wiesz więc, czego będą szukać.
Te 7 dni to Twój najcenniejszy czas. Do dnia wszczęcia kontroli możesz złożyć korektę deklaracji i ona będzie skuteczna. Nie skorzystasz wtedy z obniżonych odsetek, ale unikniesz sytuacji, w której to kontroler znajdzie błąd za Ciebie.
Po wszczęciu kontroli korekta w zakresie objętym kontrolą nie ma już skutku prawnego.
Bez zawiadomienia urząd może przyjść m.in. wtedy, gdy kontrola dotyczy zwrotu VAT przed jego wypłatą albo gdy jest podejrzenie przestępstwa skarbowego. Kontrola celno-skarbowa w ogóle nie wymaga zawiadomienia.
Większość osób odkłada zawiadomienie do szuflady i liczy, że „jakoś to będzie”. Tymczasem to jedyny moment, w którym możesz jeszcze coś POPRAWIĆ, zanim zrobi to kontroler.
Przegląd przed kontrolą to nasza usługa właśnie na te dni. Sprawdzamy deklaracje, ewidencje i dokumenty za kontrolowany okres. Mówimy Ci wprost, co jest w porządku, a gdzie są dziury. Tam, gdzie się da, przygotowujemy korekty, zanim kontrola się zacznie.
Kontrola skarbowa. Ile lat wstecz urząd może sprawdzić firmę?
Kontrola skarbowa może sięgać tak daleko, jak daleko podatek się jeszcze nie przedawnił. Co do zasady przedawnienie następuje po 5 latach, licząc od końca roku kalendarzowego, w którym minął termin płatności podatku.
Policzmy na przykładzie:
- PIT za 2021 rok trzeba było zapłacić do 30 kwietnia 2022.
- 5 lat liczymy od końca 2022 roku.
- Ten PIT przedawni się 31 grudnia 2027.
Czyli w 2026 roku urząd może sprawdzić PIT jeszcze za 2021 rok, choć „minęło już 5 lat”. To zaskakuje prawie każdego.
Przedawnienie może się też zawiesić albo przerwać, np. gdy urząd wszczyna postępowanie karne skarbowe. Dlatego dokumentów firmy nie wyrzucaj od razu po 5 latach. Zapytaj nas, za które lata możesz już spokojnie zrobić porządek.
Ile trwa kontrola podatkowa w firmie?
Prawo przedsiębiorców ogranicza czas wszystkich kontroli jednego organu u Ciebie w roku kalendarzowym:
| Wielkość firmy | Maksymalnie w roku |
|---|---|
| mikroprzedsiębiorca | 6 dni roboczych |
| mały przedsiębiorca | 18 dni roboczych |
| średni przedsiębiorca | 24 dni robocze |
| pozostali | 48 dni roboczych |
Większość naszych klientów to spółki z o.o. Wielkość firmy nie zależy jednak od tego, czy masz JDG, czy spółkę. Mikroprzedsiębiorcą jest też spółka, która zatrudnia mniej niż 10 osób i ma obrót albo sumę aktywów do 2 mln euro. Tak wygląda większość naszych spółek, więc i u nich limit to 6 dni roboczych w roku.
Uwaga na pomyłkę, którą widzimy często: „mały podatnik” w VAT i CIT to coś innego niż „mały przedsiębiorca” w Prawie przedsiębiorców. Do limitu dni kontroli liczy się wielkość firmy z Prawa przedsiębiorców (liczba pracowników, obrót, suma aktywów). Od 2026 roku urząd przypisuje też firmy do kategorii ryzyka. Firmę z niskim ryzykiem może kontrolować planowo nie częściej niż raz na 5 lat.
Są wyjątki, w których limity nie działają, np. kontrola zwrotu VAT przed jego wypłatą albo podejrzenie przestępstwa. Kontrola celno-skarbowa też nie podlega tym limitom.
Gdy kontrola łamie te zasady, możesz wnieść sprzeciw. Masz na to 3 dni robocze od wszczęcia kontroli albo od dnia, w którym kontroler przekroczył limit. Sprzeciw to już sprawa dla doradcy podatkowego (więcej w punkcie 11).
Jak wygląda kontrola skarbowa w firmie?
Kontrola skarbowa w firmie zaczyna się od pokazania legitymacji i doręczenia upoważnienia do kontroli. Bez upoważnienia kontroler nie może zacząć.
Potem kolejno:
- Wpis do książki kontroli (o niej w punkcie 7).
- Dokumenty: kontroler prosi o księgi, ewidencje, faktury, wyciągi bankowe, umowy.
- Pytania i wyjaśnienia: o to, jak działa firma, skąd biorą się konkretne kwoty, kto jest Twoim klientem.
- Przesłuchania: czasem Ciebie, czasem pracowników albo kontrahentów, a czasem… księgowej. 😉
- Oględziny: przy niektórych kontrolach kontroler ogląda magazyn, lokal, towar.
- Protokół: koniec kontroli (o nim w punkcie 10).
Kontrola może odbywać się w firmie albo w urzędzie. Jeśli nie możesz być obecny, wskaż osobę, która będzie Cię reprezentować w czasie nieobecności. Zrób to od razu na początku kontroli.
Książka kontroli przedsiębiorcy. Czy musisz ją mieć?
Tak. Każdy przedsiębiorca musi prowadzić i przechowywać w siedzibie firmy książkę kontroli oraz upoważnienia i protokoły kontroli. Wynika to z art. 57 Prawa przedsiębiorców i obowiązek nadal obowiązuje.
Książka kontroli może być papierowa albo elektroniczna. Nie ma jednego urzędowego wzoru. Musi zawierać wpisy o organie kontroli, upoważnieniu, zakresie kontroli i datach jej rozpoczęcia i zakończenia.
Różnica jest jedna, ale ważna. W książce papierowej wpis robi kontroler. W elektronicznej wpisy robisz SAM, bez podpisu urzędnika. Kontrolerowi pokazujesz ją na komputerze albo dajesz wydruk, na którym potwierdzasz, że jest zgodny z wpisami.
Przy wszczęciu kontroli pokazujesz ją kontrolerowi od razu. Nie masz książki? Załóż ją DZIŚ. To 10 minut, a na kontroli wygląda dużo lepiej niż tłumaczenie, że „nigdy nie było potrzeby”.
Nie chcesz jej sam tworzyć? Przygotowałyśmy gotową elektroniczną książkę kontroli przedsiębiorcy w Excelu. Ma wszystkie rubryki z art. 57 Prawa przedsiębiorców, sama liczy dni kontroli w roku, pilnuje terminów, które biegną po piśmie z urzędu, i w każdej chwili możesz ją wydrukować: arkusz jest ustawiony tak, że wpisy mieszczą się na kartce A4 w poziomie, z miejscem na Twoje potwierdzenie zgodności. Kosztuje 9,90 zł, a plik dostajesz od razu po zakupie, bez czekania na kuriera i bez płacenia za wysyłkę.
Jakie dokumenty przygotować do kontroli skarbowej?
Do kontroli skarbowej przygotuj dokumenty za okres, którego ona dotyczy. Najczęściej kontroler prosi o:
Każda firma
- ☐ książka kontroli (nie masz? gotowa w Excelu za 9,90 zł)
- ☐ ewidencje: KPiR albo ewidencja przychodów (ryczałt), rejestry VAT
- ☐ faktury sprzedaży i zakupu (dziś większość jest w KSeF)
- ☐ wyciągi bankowe z rachunku firmowego
- ☐ umowy z klientami i dostawcami
- ☐ dowody zapłaty podatków i składek
Dodatkowo spółka
- ☐ księgi rachunkowe i plan kont
- ☐ sprawozdania finansowe i uchwały
- ☐ umowy i rozliczenia ze wspólnikami i członkami zarządu
Gdy sprzedajesz towar
- ☐ spis z natury, dokumenty magazynowe
- ☐ dokumenty odprawy celnej przy towarze spoza UE
Jeśli prowadzimy Twoją księgowość, większość z tej listy mamy u siebie. Przygotujemy zestawienia, o które prosi kontroler, a Ty dołożysz tylko to, czego nie mamy (np. umowy).
Czy można złożyć korektę w trakcie kontroli?
Nie. Korekta złożona w trakcie kontroli w zakresie, który jest kontrolowany, nie wywołuje skutków prawnych. Urząd po prostu jej nie uwzględni.
Jak to wygląda w czasie:
| Moment | Czy korekta działa? |
|---|---|
| przed zawiadomieniem | TAK, z obniżonymi odsetkami |
| po zawiadomieniu, przed wszczęciem kontroli | TAK, ale bez obniżonych odsetek |
| w trakcie kontroli podatkowej | NIE |
| po kontroli podatkowej (po protokole) | TAK, do wszczęcia postępowania podatkowego |
| po kontroli celno-skarbowej | TAK, w ciągu 14 dni od doręczenia wyniku kontroli |
Uwaga na czynny żal. Jeśli urząd już rozpoczął kontrolę albo czynności sprawdzające w danej sprawie, czynny żal może nie zadziałać. Dlatego z korektą i czynnym żalem nie czekaj, aż kontroler zapuka.
Od 1 października 2026 korekta, z której wynika nadpłata ponad 10 000 zł, wymaga pisemnego uzasadnienia przyczyn korekty.
Protokół kontroli. Co dalej?
Kontrola podatkowa kończy się doręczeniem protokołu. W protokole kontroler opisuje, co ustalił i jakie widzi nieprawidłowości.
Od doręczenia protokołu masz 14 dni na złożenie zastrzeżeń lub wyjaśnień. Jeśli nic nie złożysz, urząd przyjmie, że zgadzasz się z ustaleniami.
Potem masz dwie drogi:
- Zgadzasz się z protokołem: składasz korektę deklaracji i płacisz podatek z odsetkami. Często na tym sprawa się kończy.
- Nie zgadzasz się: składasz zastrzeżenia. Tu zaczyna się spór o przepisy i potrzebny jest doradca podatkowy.
Przez 6 miesięcy po kontroli, która wykazała nieprawidłowości, musisz zawiadamiać urząd o każdej zmianie adresu. Jeśli tego nie zrobisz, pisma doręczone na stary adres uznaje się za doręczone.
Pamiętaj też o e-Doręczeniach. Spółki z KRS muszą mieć adres do e-Doręczeń od 1 kwietnia 2025, a firmy z CEIDG założone przed 2025 rokiem od 1 października 2026. Pisma z urzędu, także te po kontroli, coraz częściej przychodzą właśnie tam, a nie listem poleconym. Nie zaglądasz do skrzynki? Termin i tak biegnie.
Jeśli prowadzimy Twoją księgowość, pomożemy Ci ustawić e-Doręczenia tak, żeby żadne pismo nie umknęło.
Jak pomagamy przy kontroli
Księgowa to nie wróżka i kontroli nie odwoła. Możemy za to sprawić, że przyjdziesz na nią PRZYGOTOWANY.
Przyszedłem do biura Twoja Księgowość 365 około 4 lata temu. Poleciła mi je koleżanka. Działam w branży budowlanej i nie mam czasu zajmować się papierami. Szukałem kogoś, kto się tym za mnie zajmie.
Najpierw współpracowałem z biurem w Grodzisku. Ania i Klaudia zawsze odpowiadały mi na pytania. Pomagały mi w sprawach z ZUS-em i z urzędem skarbowym. Teraz przeniosłem się do biura w Tłuszczu.
Najbardziej przydawało mi się to, że dziewczyny rozmawiały z urzędnikami za mnie. Nie znoszę tego robić. Kocham je za to 😉
Polecam współpracę z Twoją Księgowością 365 wszystkim, którzy chcą mieć święty spokój od urzędów. Polecam ją też tym, którzy nie chcą się użerać z przepisami, których nie rozumieją.
Opinia z Google · zobacz wszystkie opinie w Mapach Google
Przegląd przed kontrolą. Dostałeś zawiadomienie? Sprawdzamy dokumenty, księgi i deklaracje za kontrolowany okres i robimy korekty, póki jeszcze działają.
Pomoc w trakcie kontroli. Kontroler prosi o wyjaśnienia, oświadczenie albo zestawienie? Przygotujemy pismo o faktach i księgach, które prowadzimy: skąd ta kwota, jak to zaksięgowałyśmy, jakie dokumenty za tym stoją. Ty tylko podpisujesz i przekazujesz kontrolerowi.
Odtworzenie księgowości za lata wstecz. Sprzedawałeś bez firmy, przyszła kontrola, a w dokumentach chaos? Tak jak przy kliencie z Allegro przygotujemy ewidencje, deklaracje i JPK za minione lata.
Gdy potrzebny jest doradca podatkowy. Porady podatkowe, spór o interpretację przepisów, zastrzeżenia do protokołu czy reprezentowanie przed urzędem to zadania doradcy podatkowego. Współpracujemy z doradcą podatkowym, panią Sylwią Jaroszek. Napisz do nas, a przekażemy sprawę dalej.
Od czego zależy cena?
Przeglądu przed kontrolą nie da się uczciwie wycenić bez rozmowy. Cena zależy od tego:
- za które lata jest kontrola,
- czy księgi i dokumenty są elektroniczne, czy papierowe,
- czy bieżące faktury są w KSeF, czy trzeba ich szukać w segregatorach,
- jaki rodzaj ksiąg prowadzisz (ryczałt, KPiR, pełne księgi),
- czy sprawdzamy wszystko pozycja po pozycji, czy ogólnie,
- a przy latach wstecz: co ustalono w protokole kontroli.
Napisz nam, jak wygląda Twoja sytuacja. Oddzwonimy i powiemy, ile to będzie kosztować.
Podsumowanie
Kontrola skarbowa brzmi groźnie, ale w praktyce to sprawdzenie, czy dokumenty zgadzają się z deklaracjami. Urząd przychodzi z danymi z JPK, KSeF, banku i platform sprzedażowych. Wie też, kto prowadzi Twoją księgowość.
Najwięcej możesz zrobić PRZED kontrolą: w 7 dni po zawiadomieniu zrobić przegląd i złożyć korektę. W trakcie kontroli korekta już nie działa.
Jesteś naszym klientem i dostałeś zawiadomienie o kontroli skarbowej albo inne pismo z urzędu? Daj nam znać od razu, jeszcze tego samego dnia. Nie jesteś? Napisz, porozmawiamy o przeglądzie przed kontrolą albo o prowadzeniu Twojej księgowości.
Najczęstsze pytania (FAQ)
Czy urząd skarbowy musi uprzedzić o kontroli?
Przy kontroli podatkowej co do zasady tak. Zawiadomienie przychodzi 7 do 30 dni przed wszczęciem kontroli. Kontrola celno-skarbowa i niektóre kontrole podatkowe (np. zwrot VAT przed wypłatą) odbywają się bez zawiadomienia.
Kontrola skarbowa: ile lat wstecz może sprawdzić urząd?
Dopóki podatek się nie przedawni, czyli co do zasady 5 lat od końca roku, w którym minął termin płatności. PIT za 2021 rok urząd może sprawdzić do końca 2027 roku.
Jak długo trwa kontrola podatkowa u mikroprzedsiębiorcy?
Wszystkie kontrole jednego organu w roku mogą trwać łącznie najwyżej 6 dni roboczych. Ten limit nie dotyczy m.in. kontroli celno-skarbowej i kontroli zwrotu VAT przed jego wypłatą.
Czy jednoosobowa działalność też musi mieć książkę kontroli?
Tak. Obowiązek dotyczy każdego przedsiębiorcy, także JDG. Książka może być papierowa albo elektroniczna. Gotową elektroniczną książkę kontroli w Excelu kupisz u nas za 9,90 zł.
Czy mogę złożyć korektę po zawiadomieniu o kontroli?
Tak, do dnia wszczęcia kontroli. Korekta będzie skuteczna, ale bez obniżonych odsetek. W trakcie kontroli korekta w kontrolowanym zakresie nie ma skutku.
Ile mam czasu na zastrzeżenia do protokołu kontroli?
14 dni od doręczenia protokołu. Jeśli nic nie złożysz, urząd uzna, że nie kwestionujesz ustaleń.
Czym różnią się czynności sprawdzające od kontroli podatkowej?
Czynności sprawdzające to sprawdzenie deklaracji na podstawie wezwania lub telefonu, bez wizyty w firmie. Kontrola podatkowa to szersze sprawdzenie rozliczeń, z zawiadomieniem, upoważnieniem i protokołem.
Czy księgowa może iść za mnie na kontrolę?
Biuro rachunkowe może przygotować dokumenty i wyjaśnienia dotyczące ksiąg, które prowadzi. Reprezentowanie Cię jako pełnomocnik przed urzędem to zadanie doradcy podatkowego, adwokata albo radcy prawnego. U nas takie sprawy przejmuje doradca podatkowy, z którym współpracujemy.

